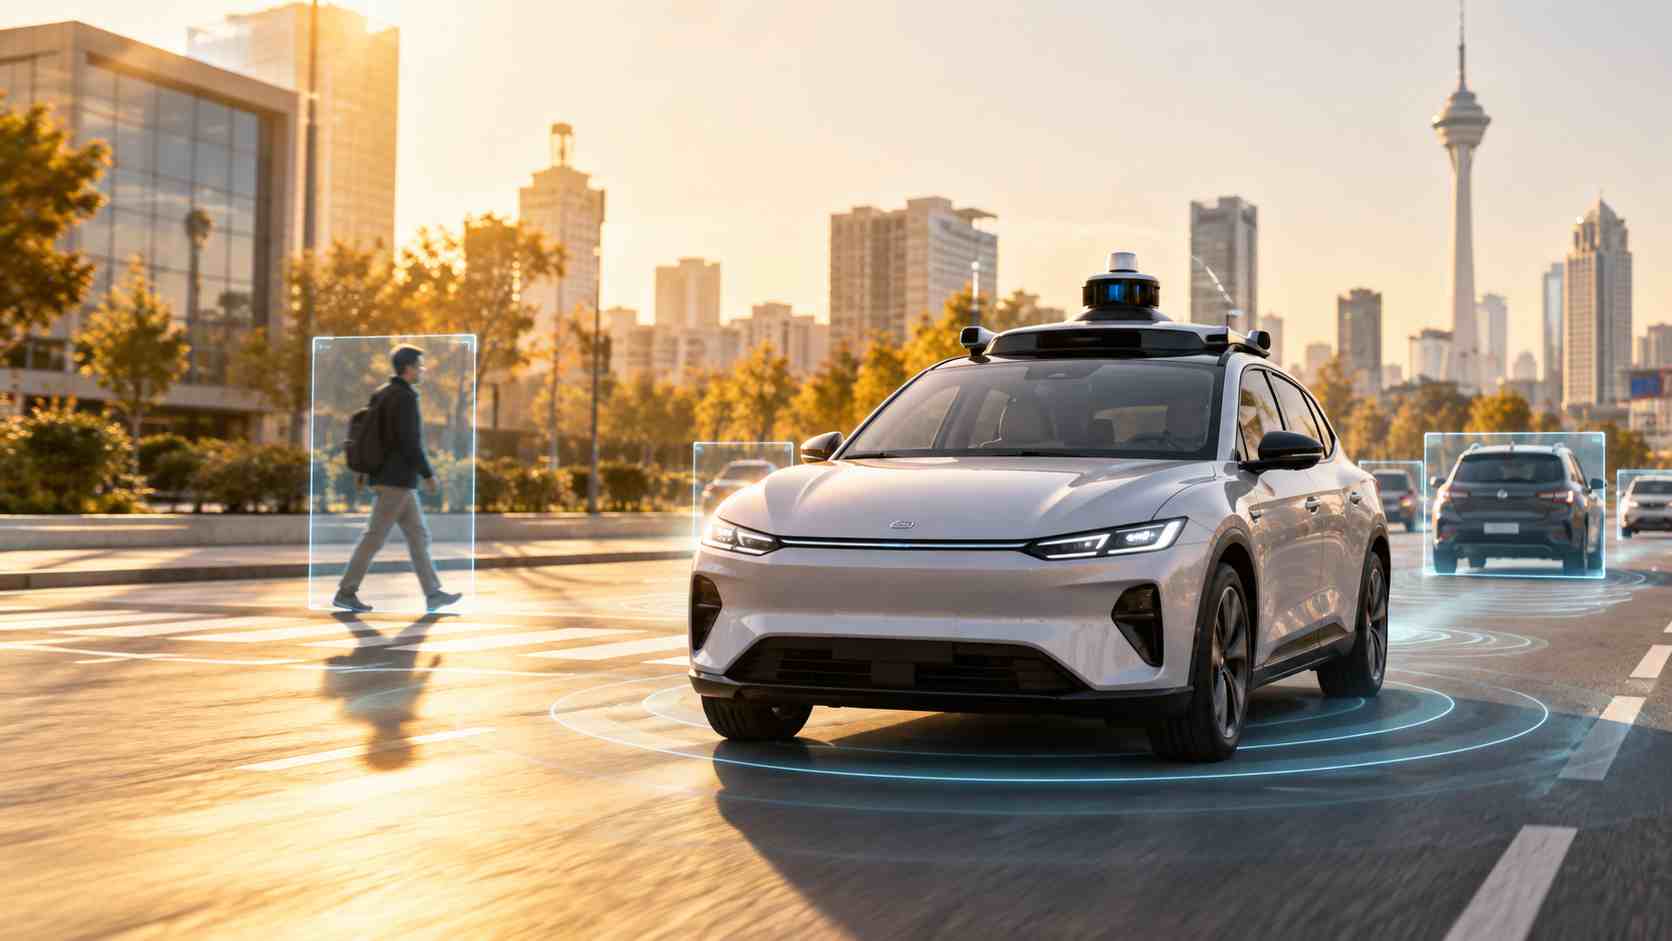
ورود رباتاکسیهایی که فرمان و پدال ندارند، پرسش قدیمی صنعت بیمه را جدیتر کرده است؛ وقتی خودرو تصمیم میگیرد، مسئولیت تصادف بر عهده چه کسی است؟
این پرسش پس از آغاز بررسی ایمنی سایبرکبهای تسلا در آمریکا دوباره مورد توجه قرار گرفت. اداره ملی ایمنی ترافیک بزرگراههای آمریکا در سپتامبر ۲۰۲۶ تحقیقاتی را درباره نحوه تأیید نزدیک به هزار دستگاه Cybercab آغاز کرد. این خودروها بدون فرمان، پدال ترمز و آینههای متعارف طراحی شدهاند و بخشی از آنها وارد ناوگان محدود رباتاکسی تسلا شدهاند.
موضوع فقط رعایت استانداردهای فنی نیست. اگر خودرویی بدون امکان کنترل انسانی تصادف کند، دیگر نمیتوان مانند یک حادثه معمولی، تمام مسئولیت را متوجه راننده دانست. شرکت سازنده، توسعهدهنده نرمافزار، مالک ناوگان و حتی تأمینکننده حسگرها میتوانند در پرونده خسارت نقش داشته باشند.
هر خودروی مجهز به سیستم هوشمند، خودران نیست
یکی از مشکلات بیمه خودروهای خودران، مرز مبهم میان «کمکراننده» و «رانندگی خودکار» است. بسیاری از خودروهایی که با عنوان هوشمند یا خودران تبلیغ میشوند، همچنان به نظارت دائمی راننده نیاز دارند.
سامانههایی مانند Full Self-Driving تسلا در گروه فناوریهای سطح دو قرار میگیرند. خودرو در این سطح میتواند فرماندادن، ترمز و شتاب را همزمان کنترل کند، اما راننده باید مسیر را زیر نظر داشته باشد و آماده مداخله باشد.
در چنین شرایطی، فعالبودن نرمافزار لزوماً مسئولیت راننده را از بین نمیبرد. بیمهگر باید بررسی کند که آیا راننده هشدارهای سیستم را دیده، امکان مداخله داشته و وظیفه نظارت خود را انجام داده است یا خیر.
در خودروهای کاملاً خودران، وضعیت متفاوت است. اگر وسیله نقلیه بدون حضور راننده یا بدون امکان دخالت انسان حرکت کند، مسئولیت به سمت شرکت سازنده، اپراتور ناوگان یا شرکت مسئول سامانه رانندگی خودکار جابهجا میشود.
تصادف خودرو خودران، مسئولیت را از راننده به سازنده منتقل میکند
چین در اوت ۲۰۲۶ پیشنویس اصلاح قانون ایمنی ترافیک خود را ارائه کرد که برای نخستینبار بخش مستقلی را به خودروهای خودران اختصاص میدهد. براساس این پیشنهاد، اگر خودرو هنگام فعالیت در حالت خودران مرتکب تخلف شود، شرکت سازنده یا واردکننده میتواند مسئول شناخته شود. در حالت رانندگی دستی یا استفاده از سامانههای کمکراننده، مقررات فعلی و مسئولیت راننده ادامه خواهد داشت.
بریتانیا نیز در قانون خودروهای خودکار، نهادی با عنوان «مسئول مجاز سامانه خودران» تعریف کرده است. این نهاد که معمولاً سازنده خودرو یا توسعهدهنده نرمافزار است، مسئول رفتار وسیله نقلیه در زمان رانندگی خودکار خواهد بود. بریتانیا اعلام کرده است مقررات تکمیلی این چارچوب برای نیمه دوم سال ۲۰۲۷ آماده میشود.
این تغییر به معنای حذف بیمه شخص ثالث نیست. زیاندیده همچنان باید بتواند خسارت خود را بدون ورود به اختلاف فنی میان راننده و سازنده دریافت کند. پس از پرداخت، بیمهگر میتواند براساس اطلاعات خودرو مشخص کند مسئول نهایی حادثه چه کسی بوده و در صورت لزوم خسارت را از سازنده یا اپراتور مطالبه کند.
دادههای خودرو جای گزارش راننده را میگیرند
در تصادفهای امروزی، گزارش پلیس، اظهارات رانندگان، تصاویر دوربین و آثار باقیمانده در محل حادثه مبنای تعیین مسئولیت هستند. در خودرو خودران، دادههای فنی اهمیت بیشتری پیدا میکنند.
بیمهگر باید بداند هنگام حادثه چه کسی خودرو را هدایت میکرد، کدام نسخه نرمافزار فعال بود، حسگرها چه اطلاعاتی دریافت کردند و آیا سیستم از سرنشین خواسته بود کنترل را در دست بگیرد. زمان نصب آخرین بهروزرسانی و وضعیت دوربینها، رادارها و ارتباط اینترنتی نیز میتواند نتیجه پرونده را تغییر دهد.
دسترسی به این دادهها ساده نیست. اطلاعات در اختیار سازنده یا اپراتور قرار دارد و ممکن است بخشی از آن محرمانه یا دارای ارزش تجاری باشد. بدون مقررات روشن درباره ثبت، نگهداری و تحویل دادهها، رسیدگی به خسارت خودروهای خودران میتواند به اختلافی طولانی میان بیمهگر، خودروساز و مالک خودرو تبدیل شود.
آیا بیمه خودروهای خودران ارزانتر میشود؟
کاهش خطای انسانی میتواند تعداد تصادفها را پایین بیاورد، اما هزینه هر خسارت ممکن است افزایش پیدا کند. دوربینها، رادارها، حسگرهای لیزری و پردازندههای خودرو قطعات ارزانقیمتی نیستند. یک برخورد نسبتاً محدود نیز ممکن است به تعویض و تنظیم دوباره چند حسگر منجر شود.
با این حال، بعضی بیمهگران قیمتگذاری متفاوت برای پیمایش خودکار را آغاز کردهاند. شرکت Lemonade در ژانویه ۲۰۲۶ اعلام کرد نرخ بیمه بهازای هر مایل پیمایش خودروهای تسلا هنگام استفاده از FSD را ۵۰ درصد کاهش میدهد. تسلا نیز دادههای خودرو را در اختیار بیمهگر قرار میدهد تا مسافت طیشده در حالت دستی و نرمافزاری از یکدیگر تفکیک شوند.
این تخفیف بهتنهایی اثبات نمیکند که رانندگی نرمافزاری در تمام شرایط ایمنتر است. قیمت نهایی به تعداد و شدت خسارتها، هزینه تعمیر تجهیزات و کیفیت دادههای دریافتی بستگی خواهد داشت.
در آینده ممکن است یک خودرو دو نرخ بیمه داشته باشد: نرخ بالاتر برای مسافتی که انسان رانندگی میکند و نرخ پایینتر برای زمانی که سامانه خودکار فعال است. اگر آمار خسارت خلاف این فرض را نشان دهد، این رابطه میتواند معکوس شود.
ریسک نرمافزار وارد بیمه خودرو میشود
خودروهای خودران فقط با خطر برخورد فیزیکی مواجه نیستند. حمله سایبری، اختلال ارتباطی، خطای بهروزرسانی و نقص نرمافزاری نیز ممکن است به حادثه منجر شوند.
یک ایراد نرمافزاری میتواند بهطور همزمان هزاران خودرو را تحت تأثیر قرار دهد. این ویژگی با تصادفهای عادی تفاوت دارد؛ زیرا خسارت به یک راننده یا یک منطقه محدود نمیماند و امکان ایجاد مجموعه بزرگی از پروندههای مرتبط وجود دارد.
به همین دلیل، پوشش خودروهای خودران به ترکیبی از بیمه شخص ثالث، بدنه، مسئولیت محصول و بیمه سایبری نزدیک میشود. برای رباتاکسیها نیز پوشش وقفه کسبوکار اهمیت پیدا میکند. اگر یک ناوگان پس از کشف نقص نرمافزاری متوقف شود، مالک آن علاوه بر هزینه تعمیر، درآمد روزانه خود را هم از دست خواهد داد.
صنعت بیمه ایران پیش از ورود خودروهای خودران به چه مقرراتی نیاز دارد؟
ورود گسترده خودروهای خودران به ایران هنوز در دستور کار کوتاهمدت بازار خودرو نیست، اما سامانههای کمکراننده بهتدریج در خودروهای وارداتی و مونتاژی بیشتر میشوند. همین مرحله نیز به تعریف دقیق مسئولیت نیاز دارد.
نخست باید میان سامانه کمکراننده و خودروی واقعاً خودران تفاوت قانونی وجود داشته باشد. تبلیغ یک سیستم سطح دو بهعنوان فناوری خودران میتواند راننده را درباره وظیفه نظارت گمراه کند و رسیدگی به خسارت را پیچیدهتر سازد.
دسترسی بیمهگر و پلیس به دادههای ثبتشده خودرو، مسئولیت واردکننده در برابر نقص نرمافزاری، تکلیف بهروزرسانیها و نحوه جبران خسارت ناشی از حمله سایبری نیز باید مشخص شود.
بررسی اخیر سایبرکبهای تسلا در آمریکا نشان میدهد فناوری میتواند زودتر از قانون وارد خیابان شود. اگر چارچوب مسئولیت و دسترسی به دادهها همزمان با ورود این خودروها شکل نگیرد، تعیین مقصر از خود تصادف دشوارتر خواهد شد.